Niet-ingezetenen krijgen doorgaans 60 tot 70 procent van de taxatiewaarde van de bank aangeboden, ingezetenen tot 80 procent. De looptijden zijn meestal 20 tot 30 jaar. Houd rekening met 10 tot 12 procent van de koopprijs voor belastingen en kosten bovenop de aanbetaling. Goedkeuring duurt normaal gesproken vier tot acht weken, dus begin voordat u onder tijdsdruk komt te staan.
De meeste kopers die wij ontmoeten, gaan ervan uit dat de hypotheek het lastigste onderdeel is. Dat is meestal niet zo. Waar mensen zich in vergissen, is het verschil tussen de prijs van het huis en het bedrag aan contant geld dat ze op de dag zelf daadwerkelijk nodig hebben.
Het belangrijkste getal is de 'loan-to-value' (de verhouding tussen lening en waarde), en dit hangt af van uw verblijfsstatus.
Let op: dit is een percentage van de taxatie door de bank, niet van de overeengekomen prijs. Als de taxatie lager uitvalt dan de aankoopprijs, moet u het tekort zelf bijleggen, en die verrassing heeft al menig aankoop doen stranden.
De looptijden zijn meestal 20 tot 30 jaar, met leeftijdsgrenzen aan het einde van de looptijd die het maximum voor oudere leners kunnen verkorten.
Zet deze twee getallen op een rij voordat u begint met bezichtigen.
Als niet-ingezetene met een hypotheek van 70 procent heeft u 30 procent aan eigen inleg nodig, plus ongeveer 10 tot 12 procent van de prijs voor belastingen en kosten. Dat is in totaal ongeveer 40 procent van de aankoopprijs aan eigen geld. Ga uit van dat bedrag, niet alleen van de aanbetaling.
Dit zijn indicatieve cijfers. Controleer de actuele tarieven voor uw regio en woning voordat u uw budget bepaalt.
Reken op vier tot acht weken van aanvraag tot goedkeuring. Begin voordat u de woning hebt gevonden, niet erna, want een verkoper wacht meestal geen twee maanden terwijl u uw financiering regelt.
Spaanse variabele rentes zijn meestal gekoppeld aan het Euribor, waardoor uw maandlast daarmee meebeweegt. Een vaste rente is in het begin iets duurder, maar blijft gelijk.
Er is geen antwoord dat voor iedereen klopt. Eerlijk gezegd: als een rentestijging van een paar procentpunt u echt in de problemen zou brengen, kies dan voor een vaste rente en zie het verschil als een verzekering. Heeft u ruimte en bent u van plan vervroegd af te lossen, dan kan variabel beter passen. Vraag de bank specifiek naar boetes bij vervroegd aflossen, want die verschillen sterk per product.
Spaanse banken prijzen hypotheken voor niet-ingezetenen heel verschillend, en de gepubliceerde rente is niet altijd de rente die u krijgt. Een adviseur die deze hypotheken regelmatig afsluit, weet welke banken deze maand lenen aan mensen in uw situatie. Dat haalt u niet van een website.
Wij beheren woningen, wij verkopen geen hypotheken, en niets hierboven is financieel advies. Rentes, acceptatievoorwaarden en belastingtarieven veranderen regelmatig. Schakel een erkende hypotheekadviseur en een Spaanse advocaat in, en controleer elk cijfer hier tegen wat er daadwerkelijk wordt aangeboden op het moment dat u aanvraagt.
Wilt u de woning verhuren en de huurinkomsten laten bijdragen aan de hypotheek? Dan vertellen wij u graag hoe die inkomsten er realistisch gezien over een heel jaar uitzien, voordat u zich aan de aflossingen vastlegt. Stuur ons een bericht via +34 658 235 481 of info@casacapitals.com.
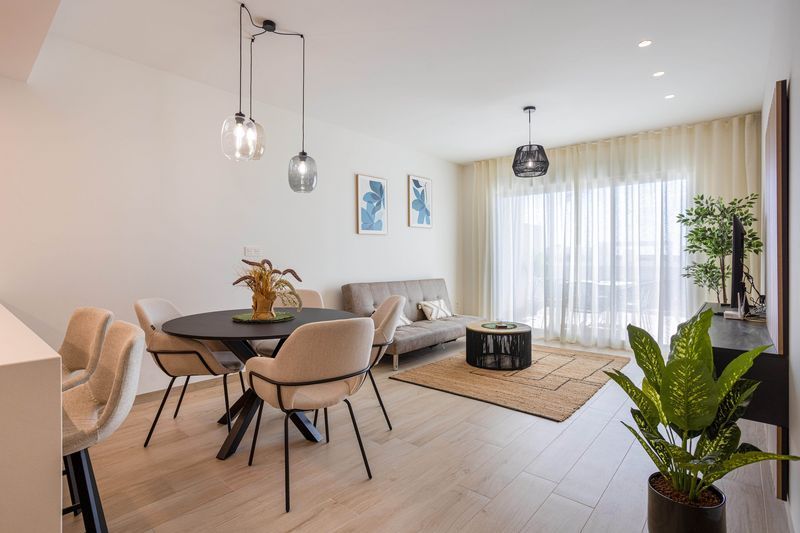
Een paar van de woningen die wij zelf beheren aan de Costa Blanca.
Vanuit onze basis in Orihuela Costa hebben wij 50+ woningen aan de Costa Blanca beheerd. Stel ons gerust al uw vragen over uw woning.
Vier manieren waarop wij eigenaren, kopers en gasten aan de Costa Blanca helpen.
Wij regelen de volledige verhuur voor u: advertenties, prijzen, gasten, schoonmaak en een heldere rapportage.
Een woning kopen of verkopen aan de Costa Blanca, begeleid door een team dat hier elke dag woningen beheert.
Bekijk de woningen die wij beheren en boek uw verblijf direct bij de mensen die ze runnen.
Onderhoud, seizoenscontroles en reparaties voor eigenaren die er zelf niet bij kunnen zijn.
Stuur ons het adres en een paar foto's. Wij laten u weten wat de woning volgens ons kan opbrengen en wat wij zouden veranderen om dat te bereiken.
Choose which categories of cookies we are allowed to use. Necessary cookies are always on because the site cannot function without them. See our Cookie Policy for full details.